Glassnode:比特币再现 2022 年崩盘前兆?警惕一个关键区间
原文标题:Echoes of Early 2022
原文来源:CryptoVizArt, Chris Beamish, Antoine Colpaert, Glassnode
原文编译:比推 BitpushNews
筑底还是崩溃?
在过去两周,比特币价格下跌并找到了一个被称为真实市场均值(True Market Mean)的关键估值锚点附近的支撑——这是所有非休眠币(不包括矿工)的成本基础。这个水平通常标志着温和看跌阶段与深度熊市之间的分界线。尽管价格最近稳定在该阈值之上,但更广泛的市场结构正日益呼应 2022 年第一季度的动态。
使用供应分位数成本基础模型(Supply Quantiles Cost Basis Model)(该模型跟踪顶级买家持有的供应集群的成本基础),这种相似性变得更加清晰。自 11 月中旬以来,现货价格已跌破 0.75 分位数,目前在 96.1K 美元附近交易,使得超过 25% 的供应处于亏损状态。
这在顶级买家投降的风险和卖家疲惫形成底部的潜力之间创造了一种脆弱的平衡。然而,在市场能够重新夺回 0.85 分位数(约 $106.2K)作为支撑之前,当前结构仍然对宏观冲击高度敏感。

长期持有者利润率消退
保持在正资本流入的制度中,意味着新需求仍能吸收长期投资者的获利了结。长期持有者 SOPR(30D-SMA,衡量活跃支出长期持有者的现货价格与成本基础之比)随着价格急剧下降,但仍保持在 1 以上(目前为 1.43)。这种新兴的利润率趋势再次与 2022 年第一季度的结构相呼应:长期持有者继续在盈利中卖出,但利润率正在缩小。
尽管需求动能在 2022 年初相比更强劲,但流动性持续走低,这使得多头必须守住真实市场均值上方,直到新一波需求进入市场。

现货买盘减弱
在 ETF 需求恶化的基础上,累计交易量差(CVD)在主要交易平台也已回落,Binance 和聚合交易平台都持续呈负面趋势。
这表明吃单方驱动的抛售压力稳步增加,交易者为了降低风险而不是积累而跨越买卖价差。即使是通常被视为美国买盘强弱风向标的 Coinbase 也已持平,表明现货方面的信念普遍退缩。

随着 ETF 资金流和现货 CVD 偏向转为防御性,市场现在依赖于更薄弱的需求基础,使价格更容易受到持续下跌和宏观驱动的波动性的影响。
看跌偏度(Skew)缓和
在观察了隐含波动率之后,偏度(skew)有助于澄清交易者如何评估下行风险与上行风险。它衡量看跌期权和看涨期权隐含波动率之间的差异。
当偏度为正时,交易者为下行保护支付溢价;当偏度为负时,他们为上行敞口支付更多。偏度的方向与水平同样重要。
例如,8% 的短期偏度如果是在两天内从 18% 下降而非从负值上升,则传达了截然不同的信息。
短期偏度在周一(由日本债券叙事驱动的跌至 84.5K 期间)从 18.6% 移动到反弹时的 8.4%。
这表明最初的反应被夸大了。较长期限的合约调整较慢,表明交易者愿意追逐短期上行,但对其持久性仍不确定。

波动率被低估
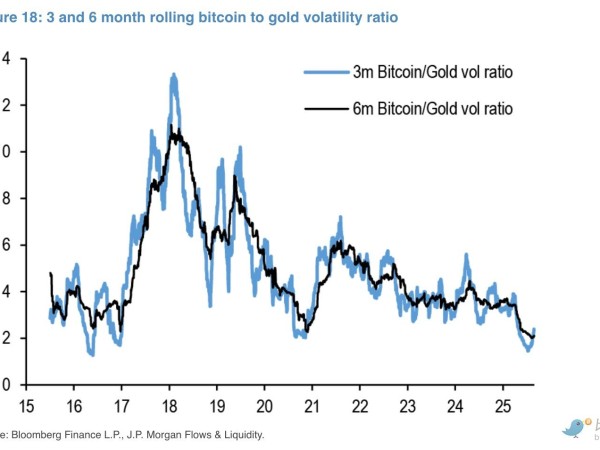
当我们把隐含波动率的重置与本周双向的剧烈波动结合起来看时,结果是负的波动率风险溢价。波动率风险溢价通常是正的,因为交易者要求对波动率飙升的风险进行补偿。没有这种溢价,做空波动率的交易者就无法将其承担的风险货币化。
在当前水平,隐含波动率低于已实现波动率,这意味着期权定价的波动小于市场实际交付的波动。这为做多 Gamma 头寸创造了有利环境,因为每次价格摆动都可能带来收益,只要实际波动超过了期权价格所隐含的预期。